El boom del gas en Texas: gasoductos, GNL e impacto en las comunidades
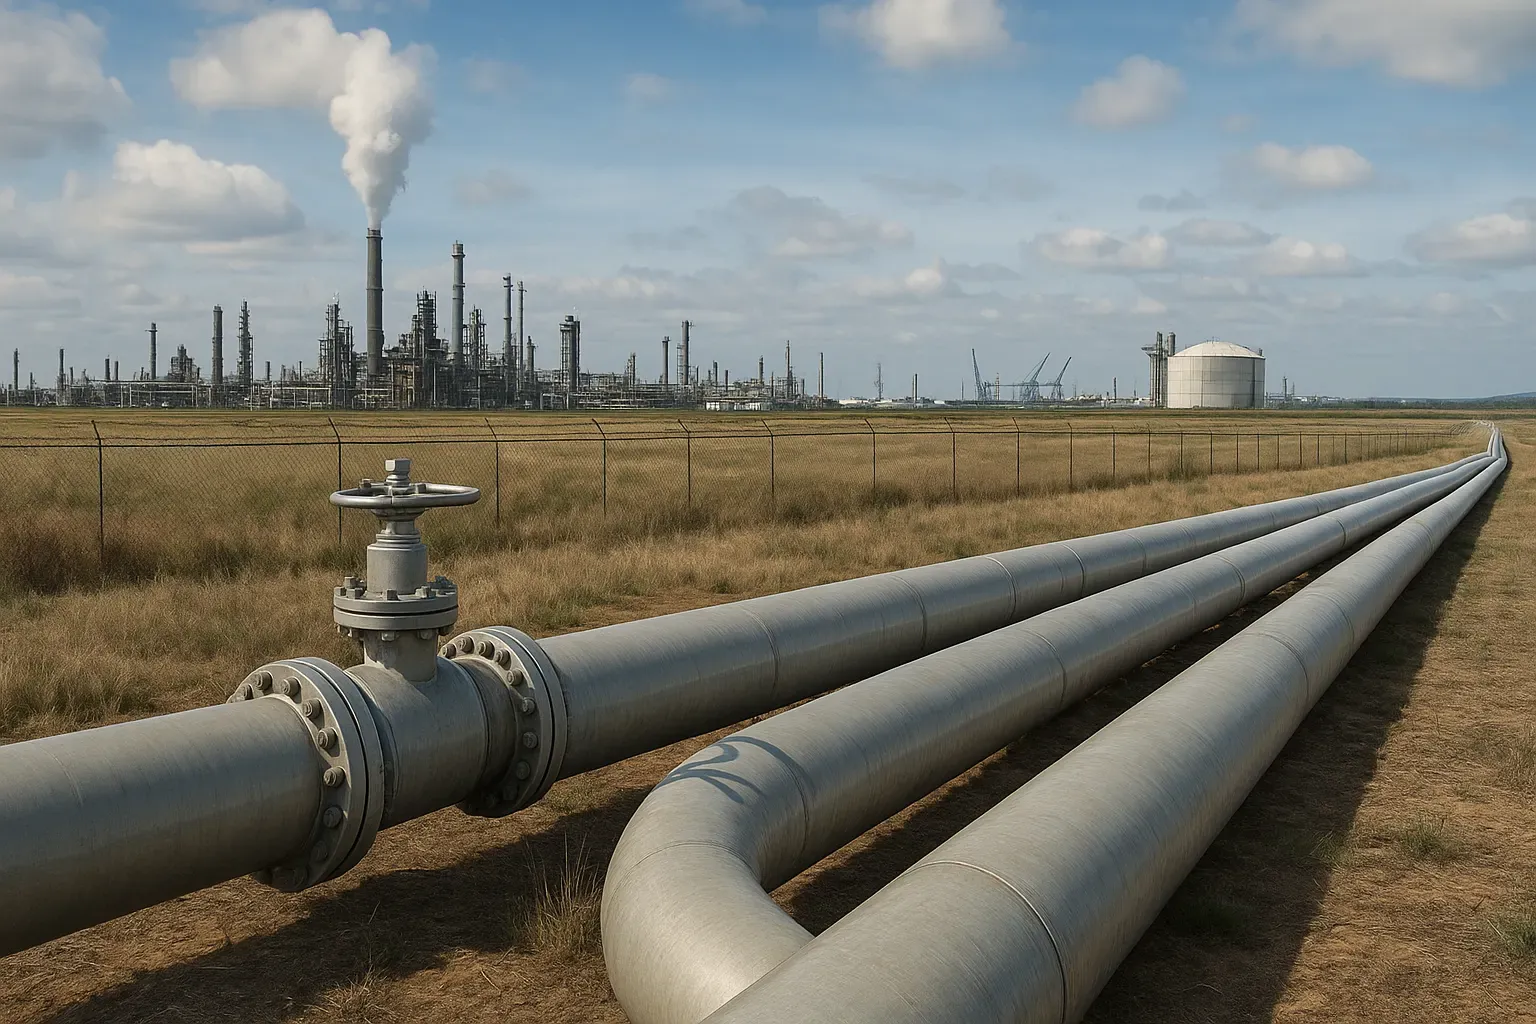
La Costa del Golfo entre Texas y Luisiana vive un auténtico boom del gas natural, con decenas de proyectos importantes de gasoductos y terminales de exportación de gas natural licuado (GNL) en construcción. Desde los yacimientos del Pérmico y Haynesville hasta los puertos de aguas profundas del Golfo, se están construyendo nuevos corredores para transportar enormes volúmenes de gas obtenido por fracturación hidráulica hacia las plantas costeras. Las estimaciones de la industria muestran que se planean cerca de 2,900 millas de nuevos gasoductos solo para abastecer a las terminales de exportación de GNL en Texas y Luisiana. Estos desarrollos prometen combustible más barato y confiable para las plantas de energía, además de nuevos empleos; pero también generan preocupación entre los propietarios de vivienda en Texas por la seguridad, el uso del suelo y la estrategia energética del estado a largo plazo.
Con un lenguaje técnico claro y accesible para el lector común, este artículo examina las rutas, capacidades e impactos de la expansión de gasoductos en la Costa del Golfo. Explicamos cómo nuevas líneas como Matterhorn Express (2.5 mil millones de pies cúbicos diarios, del Cuenca Pérmica a Katy), Blackcomb (2.5 mil millones de pies cúbicos diarios, de Waha a Agua Dulce), Trident (1.5 mil millones de pies cúbicos diarios, de Katy a Sabine Pass) y otras trasladarán gas del oeste y el este de Texas hacia la red de gasoductos del estado. También analizamos cómo las terminales de exportación de GNL en Estados Unidos – incluyendo proyectos texanos como Corpus Christi Stage III, Golden Pass (Sabine Pass), Rio Grande (Brownsville) y Port Arthur – están ampliando su capacidad, lo que requerirá hasta 6.9 mil millones de pies cúbicos diarios de suministro adicional para 2027. A lo largo del artículo nos enfocamos en lo que esto significa para los texanos: cómo el aumento en la capacidad de los gasoductos afecta la confiabilidad energética, los precios locales, la seguridad, los derechos de propiedad, el medio ambiente y el futuro energético del estado.
Los principales gasoductos y rutas de la Costa del Golfo
La red de gasoductos de Texas se está expandiendo a un ritmo vertiginoso. Tan solo en los últimos dos años, varias líneas interestatales de gran tamaño entraron en operación o iniciaron construcción, y muchas más ya fueron aprobadas. Datos federales muestran que, en 2024, los nuevos proyectos de gasoductos agregaron casi 17.8 mil millones de pies cúbicos diarios de capacidad de transporte a nivel nacional – incluyendo cinco proyectos clave en Texas y Luisiana que suman aproximadamente 8.5 mil millones de pies cúbicos diarios de capacidad de exportación. Entre los gasoductos recientes más destacados están:
-
Gasoducto Matterhorn Express (2.5 mil millones de pies cúbicos diarios) – Operado por WhiteWater Midstream, transporta gas de la Cuenca Pérmica hacia el este, desde el centro de Waha hasta Katy, TX, y comenzó a operar en octubre de 2024.
-
Gasoducto Blackcomb (2.5 mil millones de pies cúbicos diarios) – Transporta gas del Pérmico desde el centro de Waha (BridgeTex) hasta el centro de Agua Dulce, en la Costa del Golfo.
-
Extensión Hugh Brinson (1.5 mil millones de pies cúbicos diarios) – Traslada gas del Pérmico desde Waha hacia el este de Texas (Dallas/Fort Worth).
-
Gasoducto Trident (1.5 mil millones de pies cúbicos diarios) – Va desde el centro de Katy hasta la zona de Sabine Pass, en el extremo sureste de Texas.
-
Gasoducto ADCC (1.7 mil millones de pies cúbicos diarios) – Transporta gas de Eagle Ford y Haynesville desde el centro de Agua Dulce hasta la zona de Corpus Christi, conectándose con la expansión de la terminal de GNL de Corpus Christi.
-
Gillis Access (1.5 mil millones de pies cúbicos diarios) – Conecta el suministro de esquisto de Haynesville en el centro de Gillis, en Luisiana, con las salidas de exportación de la Costa del Golfo.
-
Gator Express (dos líneas de 2.0 mil millones de pies cúbicos diarios cada una) – Nuevas líneas de Venture Global que trasladan gas hacia el este, de Texas a Luisiana (para abastecer la terminal de GNL de Plaquemines).
-
Extensión Venice (1.3 mil millones de pies cúbicos diarios) – Extensión del gasoducto Texas Eastern (Enbridge) que traslada gas hacia la terminal de exportación de GNL de Plaquemines.
Estos son solo algunos ejemplos: decenas de gasoductos intraestatales más cortos en Texas (y ampliaciones de líneas ya existentes) también entraron en operación, sumando otros ~3.0 mil millones de pies cúbicos diarios en 2024. En conjunto, la Comisión Federal Reguladora de Energía (FERC, por sus siglas en inglés) ha aprobado más de 1,200 millas de nuevos gasoductos en la región. Los modelos de la industria muestran que la producción total de gas del Pérmico ha superado los 21 mil millones de pies cúbicos diarios, por lo que estas nuevas tuberías ayudan a aliviar el cuello de botella en el oeste de Texas (de hecho, los precios en los centros del Pérmico llegaron a ser ligeramente negativos a principios de 2024, cuando la capacidad era limitada).
En resumen, los texanos verán cientos de millas de tubería de acero atravesando condados rurales. Muchas de las nuevas líneas de transmisión cruzan terrenos agrícolas o ranchos abiertos, desde el sur de Texas hasta el este del estado y el norte de Luisiana. Algunas rutas pasan cerca de zonas pobladas o siguen corredores de carreteras. Para 2027, los analistas proyectan que aproximadamente 11.8 mil millones de pies cúbicos diarios de gas nuevo llegarán a los centros de la Costa del Golfo a través de estos gasoductos. La Figura 1 ilustra estas rutas principales (para un mapa detallado, consulte el análisis de la industria).
Próximas terminales de GNL y crecimiento de las exportaciones
Junto con los gasoductos, nuevas terminales de exportación de GNL están transformando la Costa del Golfo. Texas ya cuenta con importantes plantas de licuefacción (Freeport LNG en el río Brazos, Corpus Christi LNG en el sur de Texas), y Luisiana tiene Sabine Pass, Calcasieu Pass y Plaquemines, entre otras. Pero actualmente están en construcción varios proyectos nuevos en Texas:
-
Corpus Christi Stage III (Cheniere) – Tercer tren de licuefacción en Corpus Christi, parte de una expansión que ya agrega cerca de 0.5 mil millones de pies cúbicos diarios (el Tren 1 ya está en operación).
-
Golden Pass LNG (Sabine Pass, TX) – Una nueva terminal multimillonaria en el puerto de Sabine Pass, empresa conjunta de QatarEnergy y ExxonMobil. Se espera que inicie con un tren a finales de 2025, ampliándose a tres trenes para 2026 (una demanda total de ~2.0 mil millones de pies cúbicos diarios).
-
Rio Grande LNG (Brownsville, TX) – Proyecto de NextDecade sobre el Río Grande, cerca del Golfo. Se espera que su primer tren entre en operación en 2027 y llegue a tres trenes (~2.0 mil millones de pies cúbicos diarios cada uno) para 2028-29.
-
Port Arthur LNG (Excelerate/Sempra) – Dos trenes (2.0 mil millones de pies cúbicos diarios cada uno) en Port Arthur, con servicio inicial previsto para finales de 2027 y 2028.
-
Otros – Texas también tiene propuestos los proyectos de Calhoun, Liberty, Magnolia y el Tren 4 de Freeport, además de ampliaciones a Freeport (que sufrió una interrupción en 2022). En Luisiana, Plaquemines (Venture Global) está aumentando su capacidad (2.9 mil millones de pies cúbicos diarios inaugurados en 2024) y Calcasieu Pass (Venture Global, Luisiana) entró en operación en 2022.
En total, hoy operan 8 terminales de exportación de GNL en Estados Unidos (casi todas en la Costa del Golfo), y hay 7 más en construcción, con otra decena ya aprobadas. Para mediados de 2027, las proyecciones de la industria indican que estos nuevos trenes de GNL generarán cerca de 6.9 mil millones de pies cúbicos diarios de demanda adicional en la Costa del Golfo, con otros ~4.1 mil millones de pies cúbicos diarios para 2030. (De hecho, las exportaciones de GNL de Estados Unidos ya están en niveles récord: alrededor de 12.1 mil millones de pies cúbicos diarios en promedio durante 2024, con una capacidad que se proyecta duplicará a ~24.5 mil millones de pies cúbicos diarios para 2028.)
El impacto para Texas: la exportación de GNL es un motor económico importante. En 2023, las exportaciones de GNL producidas en Texas se valoraron en cerca de 9.1 mil millones de dólares – aproximadamente el 27.3% del total nacional. La oficina del Contralor señala que las exportaciones texanas de GNL han crecido 273% desde 2019 (hasta ~1.3 mil millones de pies cúbicos diarios en 2023) y representan más del 30% de los envíos de GNL de Estados Unidos. Muchos texanos han invertido en estos proyectos y ven llegar empleos e ingresos fiscales. Por ejemplo, un estudio de la industria afirma que el boom del GNL en la Costa del Golfo generó cerca de 60 mil millones de dólares en PIB regional y sostuvo más de 178,000 empleos (directos e indirectos) en 2023.
Sin embargo, algunos críticos advierten que los beneficios locales reales pueden ser desiguales. Las nuevas terminales suelen recibir exenciones fiscales plurianuales, lo que significa que los gobiernos locales recaudan menos ingresos por impuesto predial de lo esperado. En el condado de Cameron (donde se ubica Sabine Pass), las plantas de GNL acumularon más de 700 millones de dólares en exenciones entre 2011 y 2016. Por eso, las comunidades texanas observan de cerca si los empleos y el crecimiento prometidos compensan las concesiones fiscales otorgadas a la industria del GNL.
Impacto en la confiabilidad energética y los precios en Texas
Para los consumidores y las empresas de Texas, la nueva red de gasoductos tiene implicaciones mixtas para la confiabilidad y el costo de la energía. Por un lado, más capacidad de transporte desde el Pérmico y otras zonas debería estabilizar el suministro hacia la Costa del Golfo y más allá. Texas genera más electricidad que cualquier otro estado, y el gas natural representó más de la mitad de la generación eléctrica de Texas en 2023 – más generación a base de gas que en cualquier otro estado del país. En términos prácticos, los gasoductos adicionales ayudan a garantizar que el gas pueda fluir hacia plantas de energía y fábricas sin cuellos de botella. Por ejemplo, las nuevas líneas de exportación del Pérmico (Matterhorn, Blackcomb, Gulf Coast Express, etc.) han aliviado las anteriores condiciones de “gas varado”, que en ocasiones obligaban a los productores a pagar para que otros se llevaran el gas.
Una mayor capacidad de los gasoductos también tiende a suavizar las fluctuaciones regionales de precios. Los analistas de mercado señalan que el aumento de infraestructura modificará los flujos de gas entre Texas y Luisiana, transformando patrones antiguos y con frecuencia reduciendo las diferencias de precio entre los distintos centros. A principios de 2024, cuando gasoductos nuevos como Matterhorn entraron brevemente en operación, los precios en el centro de Waha, en el oeste de Texas, se recuperaron momentáneamente hacia cero desde niveles negativos previos, antes de que el crecimiento del suministro volviera a presionarlos a la baja. Sin embargo, a largo plazo, los expertos creen que la abundante producción mantendrá los precios moderados: un estudio reciente citado por observadores de la industria encontró que los precios de Henry Hub en Estados Unidos promediaron apenas 2.57 dólares por MMBtu en 2023 (cuando el país era el principal exportador de GNL), por debajo de los niveles previos al auge exportador. En resumen, si la perforación petrolera y gasífera de Texas mantiene el ritmo de las exportaciones, los texanos podrían seguir viendo precios de gas natural bajos o estables pese al aumento de las exportaciones.
Por otro lado, una mayor demanda de GNL podría presionar al alza los precios internos si el suministro se ajusta. Este punto es motivo de debate. Algunos críticos en Texas se preguntan: ¿se enviará al extranjero el gas que podría haber abastecido a la industria local o calentado los hogares? Hasta ahora, los texanos han evitado escasez incluso durante el aumento de las exportaciones. Por ejemplo, durante la tormenta invernal de 2021 (la tormenta Uri), la escasez aguda se debió principalmente a la congelación de la producción y de tramos de gasoductos, no a restricciones por exportación. Pero la confiabilidad sigue siendo una preocupación central; los texanos recuerdan que los extremos climáticos (veranos muy calurosos o heladas invernales poco comunes) pueden tensionar la red eléctrica, y quieren garantías de que los gasoductos abastecerán de forma confiable a las plantas de energía y los sistemas de calefacción de Texas cuando se necesite. (Cabe señalar que la demanda eléctrica en Texas alcanza su punto máximo en verano por el uso del aire acondicionado; cerca del 60% de los hogares texanos usan electricidad, no gas, para calefacción, por lo que los gasoductos afectan principalmente la generación eléctrica y el uso industrial.)
Por ahora, los principales operadores de gasoductos destacan que la nueva infraestructura mejora la confiabilidad al ofrecer rutas alternativas y respaldo. El sistema interconectado permite que, si una línea queda fuera de servicio (por mantenimiento o una tormenta), el gas pueda redirigirse por gasoductos paralelos. La Comisión de Ferrocarriles de Texas, que regula la seguridad de los gasoductos dentro del estado, señala que las líneas de transmisión modernas incluyen sensores avanzados y válvulas de cierre automático para prevenir interrupciones. Aun así, algunos grupos comunitarios se mantienen escépticos y se preguntan si más gasoductos servirán sobre todo a las terminales de exportación en lugar de a las necesidades locales.
Riesgos de seguridad y medioambientales
Los propietarios de vivienda en Texas cercanos a gasoductos o terminales de GNL tienen preocupaciones legítimas de seguridad y medio ambiente. Los datos a nivel nacional muestran que sí ocurren fugas y accidentes en gasoductos – se reportaron aproximadamente 3,138 incidentes significativos en gasoductos de gas entre 2010 y 2023, incluyendo 390 incendios/explosiones que lesionaron a 725 personas y causaron 163 muertes. En la región del Golfo en Texas, accidentes recientes (como la explosión de Deer Park en septiembre de 2024, provocada por un camión que impactó una válvula de un gasoducto) han evidenciado posibles riesgos: llamas, evacuaciones, contaminación del aire y daños a la propiedad afectaron a las comunidades cercanas. Según reportes noticiosos, al menos cuatro personas resultaron heridas y cinco viviendas sufrieron daños en ese incidente, y más de 1,000 hogares en Deer Park y La Porte estuvieron brevemente bajo órdenes de refugiarse en el lugar. Este tipo de eventos recuerda a los texanos que, aunque los gasoductos suelen ser seguros, los accidentes pueden tener impactos locales graves.
Los expertos señalan que los principales riesgos de los gasoductos para los residentes cercanos son: explosiones o incendios, si una fuga se enciende; exposición a gases tóxicos (metano y cualquier contaminante asociado); daños a la propiedad por ondas de alta presión; y contaminación a largo plazo del suelo o del agua si una fuga no se contiene rápidamente. Si ocurre una fuga de gas, esta puede desplazar el oxígeno o formar una nube explosiva. A diferencia de un derrame de petróleo, el gas natural se disipa, pero el metano es un potente gas de efecto invernadero si no se quema. Incluso sin explosión, las fugas pequeñas pueden contribuir a problemas de calidad del aire y al cambio climático. Además, la construcción de gasoductos y terminales de GNL altera humedales y hábitats de vida silvestre – particularmente en las marismas costeras de Luisiana y Texas – lo que preocupa a los ambientalistas por la erosión, las inundaciones y la pérdida de humedales que absorben carbono.
Una investigación reciente destaca estas preocupaciones sobre la contaminación: se ha detectado que las terminales de GNL de la Costa del Golfo emiten monóxido de carbono, dióxido de azufre y metano, entre otros contaminantes, que pueden dañar la salud pública. Residentes cercanos se han quejado de olores, dolores de cabeza y problemas respiratorios. Las empresas deben obtener permisos ambientales y monitorear sus emisiones, pero los críticos argumentan que las fugas rutinarias y la quema de gas excedente (flaring) siguen degradando el aire y el agua a nivel local. Además, cada viaje de un buque metanero implica el riesgo de un accidente en el mar, y las operaciones portuarias generan emisiones adicionales de diésel.
Desde una perspectiva climática, la expansión de gasoductos y GNL es motivo de controversia. La Agencia Internacional de Energía advierte que, bajo una trayectoria de cero emisiones netas, la demanda de gas natural en Estados Unidos podría comenzar a reducirse hacia 2030. Si los mercados globales de GNL se debilitan o cambian las políticas, los nuevos gasoductos podrían convertirse en “activos varados” subutilizados. Algunos expertos llaman sin rodeos a la nueva infraestructura de gas “los fósiles de la industria de los combustibles fósiles”, argumentando que las inversiones multimillonarias de hoy podrían desperdiciarse más adelante. Sin embargo, la postura oficial de Texas tiende a destacar al gas como un “combustible puente” que sustituye al carbón en la generación eléctrica (reduciendo las emisiones de CO&sub2;) mientras sigue impulsando la economía. El verdadero riesgo a largo plazo depende tanto de la política energética interna como de las tendencias de la demanda global de gas.
En el corto plazo, los funcionarios locales y las empresas aseguran que la seguridad se gestionará conforme a estándares modernos. Los nuevos gasoductos suelen enterrarse a mayor profundidad y construirse con tubería de acero más gruesa que las líneas antiguas. Los operadores utilizan recubrimientos resistentes a la corrosión, revisiones de integridad periódicas y sistemas de monitoreo remoto (SCADA) para detectar fugas rápidamente. Las emisiones al aire en las plantas de GNL están reguladas por la Comisión de Calidad Ambiental de Texas (TCEQ). Aun así, las comunidades tienen razón en preguntarse: ¿qué pasa si algo sale mal? El incendio de Deer Park en 2024 demostró que un solo choque vehicular puede desatar un incendio de varios días, ya que muchos gasoductos (especialmente los más antiguos) carecían de válvulas de cierre cercanas. Los reguladores de Texas están bajo presión para exigir válvulas e inspecciones más frecuentes.
Principales riesgos para la comunidad: los posibles impactos incluyen explosiones o incendios (una línea de alta presión que se rompe puede generar una bola de fuego), exposición tóxica (metano y contaminantes) y alteraciones (evacuaciones, cierres de caminos, daños a la propiedad). Por ejemplo, un análisis gubernamental encontró que los gasoductos de gas en Estados Unidos registraron en promedio 289 incidentes importantes al año (2004–23), causando cerca de 13 muertes y 52 lesiones anuales. En las viviendas cercanas a los gasoductos, las familias se preocupan por el ruido de las estaciones compresoras, el tráfico de camiones durante la construcción e incluso rumores de tarifas de seguro más altas. Un propietario local lo resumió así: “El ruido de la construcción es el sonido de la muerte y la destrucción”, temiendo que perturbara la vida silvestre y la vida cotidiana en su propiedad rural. En resumen, aunque estadísticamente la mayoría de los gasoductos operan sin incidentes, los texanos que viven a lo largo de las rutas sienten las consecuencias cuando algo sale mal.
Derechos de propiedad y reacciones de la comunidad
Para muchos texanos, los gasoductos plantean sobre todo problemas de tierra y propiedad. Un gasoducto interestatal de gas natural aprobado por la FERC puede recurrir al dominio eminente para obtener un derecho de paso a través de terrenos privados. En la práctica, las empresas primero negocian acuerdos de servidumbre con los propietarios, pero si no se llega a un acuerdo, pueden forzar legalmente la venta de la franja de terreno necesaria. Estas servidumbres suelen medir entre 50 y 150 pies de ancho, dividiendo efectivamente granjas o ranchos con una franja despejada. En la primavera de 2024, se estimó que un gasoducto propuesto de 690 millas desde el oeste de Texas hasta Luisiana cruzaría 3,473 parcelas de tierra distintas, afectando a más de 3,000 propietarios. Muchos texanos temen que, una vez construido un gasoducto, otros sigan el mismo corredor – de hecho, los derechos de paso suelen atraer proyectos paralelos más adelante.
Los propietarios pueden negociar la compensación y las condiciones (la compensación suele ir de unos cientos de dólares a unos cuantos miles por acre al año de servidumbre). Algunos operadores de gasoductos ofrecen grandes “servidumbres voluntarias” por adelantado para obtener una aprobación temprana. Sin embargo, los expertos legales recomiendan precaución: los propietarios que firman demasiado pronto pueden renunciar al derecho de impugnar la ruta o las condiciones. Las noticias locales muestran comunidades divididas – algunos residentes reciben con agrado el gasoducto por el pago y la promesa de empleo, mientras que otros temen perder partes de su propiedad o su tranquilidad. Las reuniones vecinales y las audiencias públicas son comunes cuando las empresas realizan sus estudios de terreno. El ambiente puede ser tenso: los texanos de zonas rurales recuerdan la disputa de una década por el gasoducto Trans-Pecos y temen que sus iglesias, escuelas o refugios de vida silvestre algún día se encuentren en la ruta de un gasoducto.
Los compradores de vivienda y los propietarios actuales también se preguntan sobre los gasoductos cercanos a sus casas. Muchos se preguntan: ¿esto afectará el valor de mi propiedad o mi tasa hipotecaria? Oficialmente, los estudios muestran resultados mixtos: una línea de alta presión cercana puede reducir el valor de reventa, aunque algunos compradores dicen que el riesgo justifica un descuento. Las compañías hipotecarias suelen permitir gasoductos si se cumplen los retiros de seguridad requeridos. En cualquier caso, la ley de Texas exige que la empresa del gasoducto compense cualquier daño o pérdida de cosecha durante la construcción, y que retire la tubería si queda abandonada, por lo que la ocupación del terreno a largo plazo no es indefinida.
En resumen, las reacciones de la comunidad varían. Asociaciones de propietarios y tribus en el este de Texas y Luisiana han alertado sobre sitios sagrados o daños ecológicos. Otros, especialmente en zonas económicamente deprimidas, esperan que los gasoductos y las plantas de GNL traigan empleos, carreteras y mayores ingresos fiscales (aunque si se otorgan demasiados incentivos, esa promesa puede quedar vacía). Por ejemplo, autoridades de Brownsville y Port Arthur presionaron activamente a favor de los proyectos de GNL Rio Grande y Port Arthur para revitalizar sus comunidades tras años de cierre de fábricas. Mientras tanto, algunos concejos municipales o juntas escolares han debatido exenciones fiscales para el GNL, con votantes locales cautelosos sobre los beneficios a largo plazo. A nivel estatal, los legisladores texanos generalmente favorecen el desarrollo de gasoductos (la Comisión de Ferrocarriles supervisa la construcción y la seguridad, y la ley estatal es favorable a los gasoductos), pero algunos distritos locales a veces se resisten a los permisos de sitio o a los acuerdos fiscales.
Efectos económicos y comunitarios
La expansión de gasoductos y GNL trae beneficios económicos para Texas, pero conlleva compensaciones. Por el lado positivo, la construcción de gasoductos y terminales crea cientos de empleos (soldadores, ingenieros, choferes de camión) y estimula los servicios locales (hoteles, restaurantes, proveedores). Estudios de la industria afirman que el sector de petróleo y gas – del cual el GNL forma parte – sostuvo más de 178,000 empleos en Texas (directos e indirectos) en 2023, y compró cerca de 100 mil millones de dólares en bienes y servicios de los condados de la Costa del Golfo ese mismo año. De hecho, muchas empresas de servicios en Texas (constructoras, hospitalidad, logística) reportan auges cuando se construye un gasoducto. Una vez en operación, las plantas de GNL emplean desde decenas hasta unos cuantos cientos de personas en mantenimiento, administración y seguridad. Las empresas también pagan impuesto predial: incluso si las plantas obtienen exenciones, los gasoductos suelen pagar cientos de miles de dólares en impuestos locales cada año, beneficiando a los distritos escolares y a los condados.
Sin embargo, el panorama económico no es unilateral. Los críticos señalan que la nueva infraestructura de gas ata a las comunidades a la dependencia de los combustibles fósiles y con frecuencia implica grandes subsidios públicos. El reportaje de investigación de Fast Company sobre la costa de Luisiana, por ejemplo, destaca que las terminales de GNL de esa zona reciben enormes exenciones fiscales – del orden de cientos de millones de dólares al año – por lo que los presupuestos locales reciben menos ingresos de los esperados. En Texas, líderes comunitarios han expresado preocupaciones similares: tres distritos escolares de bajos ingresos en la Costa del Golfo otorgaron más de 2,000 millones de dólares en exenciones fiscales a proyectos de GNL, lo que podría dejar a escuelas y carreteras sin fondos durante años. A los propietarios les preocupa que, si los gasoductos atraviesan terrenos agrícolas, el rendimiento de los cultivos pueda disminuir cerca del derecho de paso o que el suelo pueda contaminarse en caso de una fuga – aunque los operadores se comprometen a realizar pruebas de suelo correctivas y a replantar.
Los negocios locales han visto efectos mixtos. Un campamento de trabajadores de un gasoducto puede llenar hoteles, pero también presionar temporalmente los servicios locales (escuelas, caminos, servicios de emergencia). Algunos residentes temen que la rápida llegada de trabajadores y maquinaria pesada cambie el carácter rural de sus pueblos. Otros se muestran optimistas: por ejemplo, los propietarios que reciben pagos por servidumbre suelen destinar esos fondos a mejoras en su propiedad o a educación. Es justo decir que los proyectos bien gestionados pueden traer beneficios económicos reales a las economías locales, pero los mal gestionados pueden dejar terrenos sin uso, cercados, y arrepentimiento público.
En balance, los analistas de energía señalan que la economía general de Texas se está beneficiando actualmente. El Contralor estatal reporta que el petróleo y el gas (incluido el GNL) suman miles de millones al PIB y a las exportaciones de Texas (las exportaciones de petróleo crudo texano fueron de ~20 mil millones de dólares en 2023). Un grupo de la industria en Texas afirma que el GNL específicamente generó más de 60 mil millones de dólares en PIB regional en 2023. Los defensores argumentan que esta diversidad (gas, más eólica, más otras industrias) hace a Texas más resiliente económicamente. Pero algunos economistas advierten que, si los mercados globales cambian o la demanda cae, esas inversiones podrían rendir menos de lo esperado. Texas tendrá que vigilar ese equilibrio con cuidado.
Estrategia energética de Texas y perspectivas a futuro
¿Qué significa todo esto para el panorama energético de Texas a largo plazo? Texas se ha enorgullecido durante mucho tiempo de ser el líder energético del país, produciendo el 27% del gas natural y el 43% del petróleo crudo de Estados Unidos. La expansión de la infraestructura de la Costa del Golfo consolida el papel de Texas como la puerta de entrada de Estados Unidos para el gas hacia el mundo. Los líderes estatales suelen ver esto de forma positiva: el aumento de las exportaciones fortalece la influencia energética de Estados Unidos y abastece a las industrias nacionales. El gobierno estatal actual ha impulsado los gasoductos como una forma de llevar gas natural barato del oeste al este de Texas y a la costa, fortaleciendo la ya robusta red eléctrica del estado (que en gran medida está separada de la red nacional a través de ERCOT).
Sin embargo, Texas enfrenta disyuntivas. El gas natural ha ayudado al estado a reducir drásticamente el uso de carbón en la última década, pero los activistas climáticos argumentan que Texas debería, en adelante, reducir las emisiones del gas y avanzar más hacia las energías renovables. La construcción de nuevos gasoductos y terminales de GNL parece ir en contra de las metas climáticas globales – de ahí que la administración Biden, a principios de 2025, impusiera una pausa de 120 días a las nuevas licencias de exportación de GNL para revisar los impactos ambientales. Funcionarios y grupos de la industria en Texas criticaron la pausa, calificándola de innecesaria y perjudicial para el empleo. Algunas ciudades y condados de Texas han comenzado a aprobar resoluciones que piden un enfoque energético equilibrado – construir gasoductos solo con estrictas salvaguardas de seguridad y medio ambiente.
En términos prácticos, es probable que los texanos sigan usando una combinación de combustibles. El gas natural seguirá siendo un pilar para la generación eléctrica (especialmente en horas de máxima demanda) y para industrias como la del plástico y la química a lo largo de la Costa del Golfo. La energía eólica y solar están creciendo con rapidez – Texas lidera al país en generación eólica – pero las plantas de gas suelen respaldar la intermitencia de las renovables. Los gasoductos ofrecen la flexibilidad para suministrar gas donde se necesite, por lo que, desde el punto de vista de la infraestructura, respaldan la combinación energética actual. De cara al futuro, si los vehículos eléctricos y otros cambios aumentan drásticamente la demanda de electricidad, los gasoductos de gas podrían ayudar a impulsar ese crecimiento. Por el contrario, si la política o la tecnología avanzan hacia el hidrógeno verde o el almacenamiento en baterías, algunas plantas de gas podrían retirarse, reduciendo la necesidad de transporte por gasoducto.
La conclusión para las comunidades de Texas: la Costa del Golfo está siendo reconfigurada con nuevos gasoductos y plantas de GNL, lo que tendrá impactos tanto inmediatos como a largo plazo. Los propietarios de vivienda y los líderes locales deben esperar más tráfico de construcción pesada, escuchar el funcionamiento de las estaciones compresoras y ver una mayor presencia corporativa. También es probable que se beneficien de algunos empleos nuevos e ingresos fiscales – siempre que los incentivos se gestionen con prudencia. La clave está en la supervisión: garantizar que las empresas sigan reglas de seguridad estrictas y mitiguen por completo el daño ambiental, mientras los gobiernos locales negocian acuerdos justos para que los caminos, las escuelas y los servicios de emergencia cuenten con financiamiento.
Al final, los texanos observan de cerca cómo este “boom del gas” cumple sus promesas. Si se construye y opera de manera responsable, podría significar energía confiable y asequible, además de crecimiento económico tanto para los pueblos costeros como para los del interior. Pero si se recortan atajos, los impactos en la comunidad – desde explosiones hasta contaminación del aire y presupuestos arruinados – podrían dejar cicatrices duraderas. La nueva era de gasoductos en la Costa del Golfo de Texas está elevando la apuesta para cada propietario, ranchero y funcionario local a lo largo de la ruta. Como lo expresó un analista de energía, estos proyectos transformarán los flujos “en un estado casi constante de cambio” – tanto para las moléculas de gas como para el destino de las comunidades texanas.
Recursos oficiales de Texas y EE. UU.
Fuentes gubernamentales confiables sobre permisos, licencias, seguridad y normas relacionadas con este tema.
¿Listo para comenzar tu proyecto?
Publica tu proyecto gratis y recibe ofertas competitivas de contratistas locales de Texas.
Artículos relacionados
La infraestructura de agua averiada de Texas: una mirada a fondo a su historia, su crisis y su esperanza
23 min de lectura

Abraza a tu plomero: los héroes invisibles sin los que no podríamos vivir
10 min de lectura

Cómo Estados Unidos revolucionó el agua: de los canales antiguos a la plomería moderna
6 min de lectura